こどもNISAの必要書類は、子どものマイナンバーと親子関係が確認できる書類です。多くの家庭では「マイナンバー入りの住民票の写し」1通で足ります。2026年10月1日から主要なネット証券で申込の受付が始まり、「住民票は何を取ればいいの?」「親のお金を入れて贈与税はかからない?」と迷っている方も多いのではないでしょうか。
実際、Googleトレンドでは「子供 NISA」の検索の関心が9月下旬から高まって10月1日にピークを迎え急上昇しています。
こんにちは!マネートレンドウォッチャーのしんです。会社員として働きながら副業と投資を続けてきた立場から、子供NISAをリサーチしています。今回は申込前に押さえておきたいポイントを手続き順に整理しました。
この記事でわかること
- こどもNISAの申込から買付開始までのスケジュール
- 同居・別居別の必要書類チェックリスト
- 入金する資金と贈与税(110万円)の関係
- 金融機関をあとから変えられないことと、1社目の選び方
- 米国の子ども向け投資口座「Trump Accounts」との違い
1.こどもNISAの申込みは10月1日スタート
こどもNISAは2027年1月に始まる制度で、口座の申込だけが先に始まっています。
楽天証券は2026年10月1日に口座開設の受付を始め、SBI証券も同日から事前受付を始めました。
※出典:楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」、Impress Watch(2026年9月12日)
各社は100円からの少額投資やポイント投資、現金プレゼントなどで顧客獲得を競っています。
※出典:熊本日日新聞(共同通信配信)「『こどもNISA』競争に熱」(2026年9月24日)
2.こどもNISA制度の要点
押さえたいのは「年60万円・総額600万円・積立のみ」です。
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳 |
| 使える枠 | つみたて投資枠のみ(成長投資枠は使えない) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 買える商品 | 長期の積立・分散投資に向く一定の投資信託(上場株式は不可) |
| 買い方 | 定時・定額の積立 |
| 引き出し | 原則、高校3年生の1月まで不可。12歳以降(小学6年生の1月以降)は本人の同意と所定の書類があれば、教育費・生活費のために可 |
| 金融機関の変更 | できない |
| 18歳以降 | その年の1月1日時点で18歳である年から、大人のNISAへ自動で移行 |
※出典:日本証券業協会「0歳からNISA口座が開設できるようになります!」(2026年4月時点の法令にもとづく)、財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」
3.申込みから買付開始までのスケジュール
いま申し込んでも、実際に積立が始まるのは2027年1月以降です。証券会社の審査のあと、2027年1月から税務署の確認が行われ、それが終わってから口座が開設されます。
マネックス証券は、積立の事前受付を2026年12月、積立の開始を2027年1月と予定しています。
※出典:マネックス証券「こどもNISAのお申込み方法」(2026年10月時点)
ポイントまとめ
- 申込は2026年10月から、積立の開始は2027年1月から
- 年60万円・総額600万円・積立のみが基本ルール
- 引き出しは12歳以降、教育費などに限られる
4.こどもNISAの必要書類チェックリスト
必要書類は「子どものマイナンバー」と「親子関係(続柄)」を確認できる書類で、同居なら住民票の写し1通で両方を満たせることが多いです。
5.同居している場合と別居している場合
楽天証券の案内では、同居なら「マイナンバー記載ありの住民票の写し」1種類、別居なら住民票の写しに加えて戸籍謄本(または戸籍全部事項証明書)が必要です。住民票は世帯全員が記載されたものを用意します。
※出典:楽天証券(2026年10月時点)
6.証券会社ごとの違い
書類や手順は会社ごとに違います。
| 証券会社 | 前提となる口座 | 書類・手続きのポイント |
|---|---|---|
| 楽天証券 | 親権者の総合口座 | 同居:マイナンバー記載の住民票(世帯全員)/別居:+戸籍謄本 |
| SBI証券 | 親権者の口座+子どもの「こども口座」 | こども口座の申請時にこどもNISAも同時に申請できる。本人確認書類をアップロード |
| マネックス証券 | 親権者の口座+子どもの口座(現在は郵送で申込) | マイナンバーカードか、マイナンバー記載の住民票(発行から6か月以内)。別世帯は戸籍謄本の組み合わせもある |
※出典:各社公式サイト・Impress Watch・マネックス証券(いずれも2026年10月時点)
ポイントまとめ
- 同居ならマイナンバー記載・世帯全員の住民票が基本
- 別居なら戸籍謄本などが追加で必要
- 会社によって「子どもの口座」が先に必要かどうかが違う
7.申込の手順は「親の口座→子どもの口座→こどもNISA」
手続きは親の口座を起点に進みます。親が同じ証券会社に口座を持っていることが前提です。
- 親権者の証券口座を開く(すでにあれば不要)
- 親の口座から、子ども名義の口座(未成年口座)を申し込む
- 子どもの口座で、こどもNISAを申し込む(会社によっては2と同時)
- 証券会社の審査と、2027年1月以降の税務署の確認を待つ
- 口座開設後、積立の設定をする
SBI証券は、積立できる額の把握や祖父母との資金計画の相談も勧めています。
※出典:SBI証券「こどもNISA口座開設準備チェックリスト」(2026年9月10日)
\ 国内最多1,439万口座を突破 /
ポイントまとめ
- 親が同じ証券会社に口座を持っていることが前提
- いま申し込んでも、口座ができるのは2027年1月以降
8.投資資金は「子どものお金」でなければならない
こどもNISAで投資できるのは、子ども本人のお金だけです。日本証券業協会の案内には、親や祖父母の資金は使えないと書かれています。つまり、親や祖父母のお金はいったん子どもに「贈与」して、子どものお金にしてから入れることになります。
※出典:日本証券業協会、楽天証券「未成年のNISAと贈与税」(2026年7月9日更新)
9.贈与税の基礎控除110万円は「もらう人」ごと
暦年課税の贈与税は、もらった人ごとに1年間(1月1日〜12月31日)の合計から110万円を差し引いて計算します。
合計が110万円以下なら贈与税はかからず、申告も不要です。
※出典:国税庁 No.4402 贈与税がかかる場合(令和8年4月1日現在法令等)
年60万円の枠を使い切っても110万円以内に収まりますが、注意したいのは「父・母・祖父母から別々にもらった分は、子どもの側で合算される」点です。たとえば祖父母からの教育資金の援助と合わせると、110万円を超えることになります。その場合は課税対象になるため気をつけましょう。
7.名義預金と言われないための管理
税理士法人の解説では、子ども名義でも実際は親や祖父母が資金を出して管理していると、相続のときに「名義預金」として相続財産と見なされるおそれがあると指摘しています。対策として、贈与契約書を作ることなどが挙げられています。
※出典:辻・本郷 税理士法人「こどもNISAは相続税対策になる?注意点や対策を税理士が解説」(2026年8月18日更新)
注意
こどもNISAは元本保証がありません。投資信託の値下がりで、入れた金額を下回ることがあります。保有中は信託報酬などの費用もかかります。また、決められた理由以外で引き出すと、それまでの利益に課税され口座は廃止されます。祖父母からの多額の援助や相続対策を考える場合は、税理士や税務署に相談してください。
ポイントまとめ
- 入れるお金は贈与で「子どものお金」にしてから
- 110万円は、もらう子どもの側で1年分を合算
- 贈与の記録を残し、名義預金と見なされないようにする
8.【注意】金融機関はあとから変更不可:証券口座の選び方
こどもNISAは金融機関を変更できず、別の会社に移るには今の口座を廃止する必要があります。廃止すると利益や含み益に課税されるため、実質的に最初の1社で長く運用することになります(日本証券業協会)。
キャンペーンの金額だけで決めず、次の4つで比べるのがおすすめです。
- 親が普段使っている証券会社か(親の口座が前提のため)
- 積立したい投資信託を扱っているか
- 最低積立額や、ポイントでの積立に対応しているか
- アプリや画面で、親子の口座を切り替えやすいか
楽天証券は、条件を満たした親子に現金を進呈する企画を2026年10月1日から実施中です。条件は変わることがあるため、公式サイトで確認してください。
ポイントまとめ
- 途中で金融機関を変えると口座廃止+課税になる
- 「親が使っている証券口座か」を最初の判断基準にする
\ 国内最多1,439万口座を突破 /
9.海外の事例:米国の「Trump Accounts」との比較
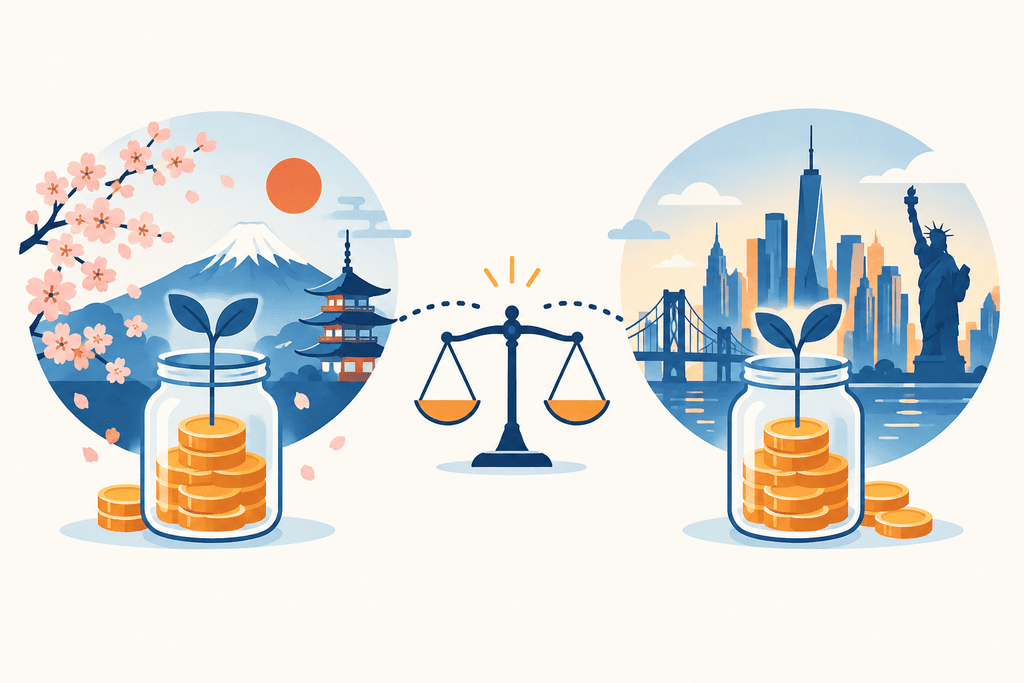
米国でも2026年7月4日から、子ども向けの投資口座「Trump Accounts(トランプ口座)」へ入金できるようになりました。登録した子どもは、2026年3月31日時点で400万人を超えます。
※出典:米内国歳入庁(IRS)IR-2026-42(英語、2026年3月31日)
| 項目 | 日本:こどもNISA | 米国:Trump Accounts |
|---|---|---|
| 開始 | 2027年1月 | 2026年7月4日(入金開始) |
| 年間の上限 | 60万円 | 5,000ドル(約79万円) |
| 国からの上乗せ | なし | 2025〜2028年生まれの米国市民に1,000ドル(約15.8万円) |
| 投資先 | つみたて投資枠の投資信託 | S&P500など米国株中心の指数に連動する投信・ETF |
| 運用益の税金 | 非課税 | 引き出し時に課税(18歳以降は従来型の個人退職口座(IRA)と同じ扱い) |
| 引き出し | 12歳以降、教育費などなら可 | 原則18歳になる年の1月1日まで不可 |
※出典:IRS IR-2025-117(英語、2025年12月2日)、IRS「Trump Accounts」(英語、2026年7月7日更新)。円換算は1ドル=158円(2026年10月14日時点、共同通信配信の為替相場)
米国の税制に詳しいアダム・ミシェル(Adam Michel)氏は、ニュースレター「Liberty Taxed」(Substack)で、家族が入れるお金は所得控除がないのに、引き出すときに運用益が通常の所得として課税されるため、一般の課税口座より不利になる例があると指摘します。
※出典:Adam Michel「Trump Accounts: Good Idea, Bad Design」(英語、2026年6月9日)
日本のこどもNISAは「運用益が非課税」という強みがはっきりしています。その代わり、年60万円・積立のみ・金融機関の変更不可といった縛りがあります。なお、Trump Accountsは米国の社会保障番号を持つ子どもが対象で、日本に住む多くの家庭は利用できません。
ポイントまとめ
- 日米で子ども向けの投資口座がほぼ同時期に始まる
- 日本は運用益が非課税、米国は引き出し時に課税
- 日本は縛りが多いぶん、仕組みを理解してから申し込む
10.NISA枠は使い切らなくていい:家計の中の優先順位
こどもNISAは、年60万円を毎年使い切る必要はありません。月5万円を10年続けると元本600万円で上限に届きますが、月1万円でも、年3%で18年運用できたと仮定すると約286万円(元本216万円)になる計算です。
※試算は毎月積立・月複利・税金や手数料を考えない簡易計算です。実際の運用成果を約束するものではなく、元本を下回ることもあります。
投資ブログ「Dr.ちゅり男のインデックス投資」でも、枠を使い切るより、親自身のNISAや生活防衛資金を優先すべきだという考え方が紹介されています。
※出典:Dr.ちゅり男のインデックス投資(2026年9月30日)
私の場合は、【生活防衛資金→自分のNISA→子どもの分】の順で決めています。
ポイントまとめ
- 枠を使い切る必要はない
- 親の生活防衛資金とNISAを先に整える
11.こどもNISAのよくある質問
Q1. いま申し込むと、いつから積立できますか?
A. 口座が開設されるのは2027年1月以降で、積立もそこから始まります。年内に書類と口座の準備を済ませておくとスムーズです。
Q2. 住民票はコピーでもいいですか?
A. 証券会社によっては、取得した住民票の写しをスマホで撮影してアップロードします。有効期限(例:発行から6か月以内)がある会社もあるため、申込先の案内に従ってください。
Q3. 0歳の赤ちゃんでも作れますか?
A. 作れます。対象は0〜17歳です。
Q4. 個別株は買えますか?
A. 買えません。対象は長期の積立・分散投資に向く一定の投資信託で、定時・定額の積立に限られます。
Q5. 途中で売ったお金は引き出せますか?
A. 売却はいつでもできますが、売却代金は専用の口座で管理され、自由には引き出せません。引き出せるのは12歳以降、本人の同意のもと教育費・生活費に充てる場合などです。
Q6. 祖父母から入金してもらってもいいですか?
A. 祖父母のお金を直接入れることはできず、子どもへの贈与として子どものお金にしてから入れます。その年に子どもがもらった合計が110万円を超えると、贈与税の申告が必要です。
Q7. 18歳になったらどうなりますか?
A. その年の1月1日時点で18歳である年から、大人のNISAへ自動で移行し、成長投資枠も使えるようになります。早生まれの子は、同じ学年の子より移行が1年遅れます。
Q8. 複数の証券会社で申し込めますか?
A. こどもNISAは1人1口座で、あとから金融機関を変えることもできません。複数社に申し込んだ場合は、税務署の確認結果を待ってから積立を申し込むよう案内している会社もあります。
12.まとめ:こどもNISAのメリット・デメリットを理解して効率の良い資金計画を!
こどもNISAの申込は2026年10月から始まり、積立は2027年1月からです。必要書類は、同居ならマイナンバー記載・世帯全員の住民票が基本です。入れるお金は子どものお金にする必要があり、贈与税の110万円は子どもの側で合算されます。金融機関は変えられないので、親が使っている会社を軸に、扱う投資信託や積立のしやすさで選びましょう。
運営者のしんについてはプロフィールで紹介しています。投資・資産運用のほかの記事は投資・資産運用カテゴリからどうぞ。
\ 国内最多1,439万口座を突破 /

コメント